Un progetto immobiliare si basa su una sequenza di decisioni tecniche che si susseguono in un ordine preciso. Saltare un passaggio o trascurarlo significa indebolire l’intera catena, dal finanziamento fino alla firma dal notaio. Il mercato francese sta uscendo da una fase di crisi segnata nel 2023-2024, con un calo delle transazioni nel mercato dell’usato seguito da un rilancio progressivo. Le condizioni di credito si sono allentate e la quota dei primi acquirenti tra gli acquirenti sta risalendo.
Questo contesto modifica il modo di preparare ogni fase. Ecco le cinque azioni concrete da intraprendere, in ordine, per garantire il vostro acquisto.
1. Verificare il proprio profilo di mutuatario nel contesto attuale del mercato
La maggior parte delle guide inizia con “definire il proprio budget”. Prima ancora di calcolare una rata mensile, è necessario comprendere dove si colloca il vostro profilo rispetto ai criteri bancari in vigore. Dopo il periodo restrittivo del 2023-2024, le banche hanno riaperto i rubinetti del credito. La rete Laforêt, ad esempio, osserva un aumento della proporzione di primi acquirenti tra i suoi acquirenti tra il 2024 e il 2025.
Concretamente, ciò significa che le banche cercano attivamente dossier di primi acquirenti. Se acquistate per la prima volta, il vostro potere di negoziazione sul tasso è più forte rispetto a due anni fa. Prima di qualsiasi ricerca di proprietà, richiedete un’attestazione di fattibilità alla vostra banca o a un intermediario. Questo documento vi fornisce un importo di prestito realistico e dà credibilità al vostro dossier presso i venditori.
Per preparare il proprio progetto immobiliare con Miss Link, questa fase di diagnosi finanziaria costituisce la base su cui poggiano tutte le successive.
2. Costituire un dossier di finanziamento completo prima delle visite
Un dossier di finanziamento solido accelera ogni fase successiva. Le banche richiedono un insieme di documenti standardizzati per valutare la vostra solvibilità. Preparare questo dossier prima delle visite vi mette in una posizione di forza di fronte a un venditore affrettato.
I documenti comunemente richiesti includono:
- Le ultime tre buste paga e i due ultimi avvisi di imposizione, che attestano la stabilità dei vostri redditi
- Gli estratti conto bancari degli ultimi tre mesi, esaminati per rilevare eventuali incidenti o abitudini di spesa incompatibili con il rimborso
- Il giustificativo di apporto personale (libretto di risparmio, donazione, sblocco di risparmio salariale), che rimane un leva determinante per ottenere un tasso migliore
Un dossier inviato completo fin dal primo incontro riduce il tempo di risposta bancaria di diverse settimane. Gli intermediari segnalano che i dossier incompleti sono la prima causa di ritardo nell’ottenimento di un’offerta di prestito.
3. Integrare il DPE e la regolamentazione energetica nei propri criteri di ricerca
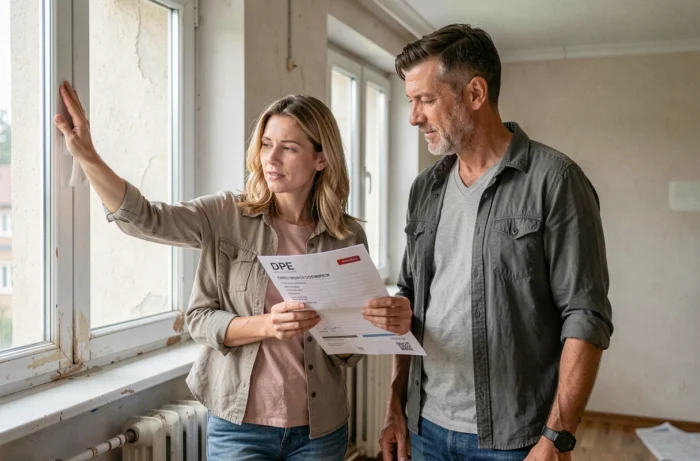
Il diagnostico di prestazione energetica (DPE) non è più un semplice documento accessorio. Dalla legge Climat e Resilienza, gli immobili classificati G sono progressivamente vietati per l’affitto, e le classi F seguiranno. Per un acquisto destinato all’investimento locativo, ignorare questa restrizione espone a un bene inutilizzabile a breve termine.
Anche per una residenza principale, il DPE impatta direttamente sul valore dell’immobile. Un’abitazione classificata F o G viene negoziata con uno sconto significativo rispetto a un bene equivalente classificato C o D. Questo sconto può rappresentare un’opportunità se integrate il costo della ristrutturazione energetica nel vostro piano di finanziamento globale.
Richiedete il DPE prima di ogni visita, non dopo. Un venditore che rifiuta di comunicare il diagnostic in anticipo nasconde spesso una cattiva classificazione. Filtrare su questo criterio fin dalla ricerca vi evita di perdere tempo su beni che richiederebbero lavori fuori budget.
4. Calibrare la propria offerta d’acquisto sui prezzi reali del settore
Redigere un’offerta d’acquisto non si limita a proporre un importo inferiore al prezzo esposto. In un mercato in fase di normalizzazione, i venditori aggiustano le loro pretese, ma le discrepanze tra i prezzi esposti e i prezzi di vendita reali variano notevolmente da un settore all’altro.
Per calibrare la vostra offerta, consultate i dati delle transazioni recenti sulla base DVF (Domande di Valori Fondiari), accessibile gratuitamente. Questa base registra le vendite effettivamente concluse, con il prezzo al metro quadrato per indirizzo. Il margine di negoziazione medio è aumentato dalla crisi del 2023-2024, il che fornisce agli acquirenti un ulteriore leva.
La vostra offerta scritta deve menzionare il prezzo proposto, il modo di finanziamento previsto (prestito o contante), il termine di realizzazione desiderato e le condizioni sospensive. Un’offerta ben strutturata, accompagnata dall’attestazione di fattibilità bancaria ottenuta al passo 1, pesa di più di un’offerta verbale anche a un importo superiore.
5. Controllare il tempo tra compromesso di vendita e atto definitivo dal notaio
La firma del compromesso di vendita avvia un periodo che dura generalmente tre mesi. Questo termine non è un tempo morto: diverse azioni si svolgono in parallelo, e ciascuna può bloccare la transazione se gestita male.
Durante questa fase, la banca finalizza l’offerta di prestito, il notaio effettua le verifiche urbanistiche e di servitù, e l’acquirente ha un termine di recesso di dieci giorni dopo la firma. Le condizioni sospensive (ottenimento del prestito, assenza di preemption da parte del comune) proteggono l’acquirente, ma hanno scadenze rigorose.
- Contattate la vostra banca o intermediario ogni settimana per seguire l’avanzamento dell’offerta di prestito, poiché il superamento del termine della condizione sospensiva può comportare la nullità del compromesso
- Verificate con il notaio che il diritto di prelazione urbana sia stato effettivamente eliminato, poiché alcuni comuni impiegano diverse settimane per rispondere
- Prevedete le spese notarili (circa il 7-8% del prezzo nell’usato) nel vostro piano di finanziamento iniziale, non all’ultimo momento
Il compromesso impegna giuridicamente entrambe le parti. Qualsiasi negligenza sui termini o sui documenti da fornire può ritardare la firma dell’atto definitivo, o addirittura far fallire la vendita. Mantenere un monitoraggio attivo di ogni scadenza rimane la migliore protezione fino alla consegna delle chiavi.